Sortie de LBO : préparer la machine commerciale 18 mois avant
5 novembre 2026
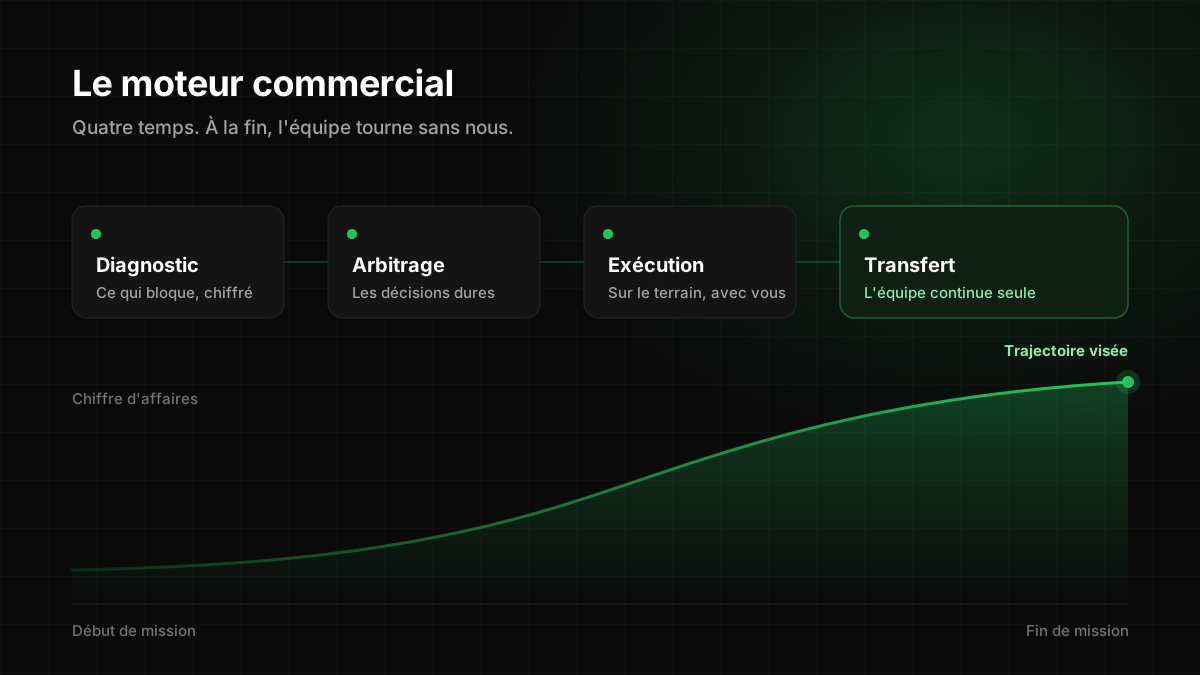
En bref : À la sortie d’un LBO, un acquéreur ne regarde pas uniquement les résultats passés. Il veut comprendre comment l’entreprise va continuer à générer du chiffre d’affaires après la transaction. Pour le convaincre, il faut pouvoir démontrer que les clients sont fidèles, que le pipeline se renouvelle et que l’équipe commerciale fonctionne sans dépendre du dirigeant ou d’un autre homme clé. Ces “preuves” ne se construisent pas en quelques semaines. C’est pourquoi la préparation commerciale d’une cession devrait idéalement commencer 18 mois avant l’opération.
Lorsqu’un fonds prépare la cession d’une participation, les travaux financiers mobilisent naturellement l’essentiel de l’attention. Les comptes sont retraités, l’EBITDA normalisé, les projections actualisées et les banques d’affaires commencent à travailler sur le dossier.
C’est indispensable, mais cela ne suffit pas.
L’acquéreur va évidemment regarder la rentabilité de l’entreprise. Il va surtout chercher à comprendre si cette rentabilité est durable. Et sur ce point, la fonction commerciale joue un rôle déterminant.
Prenons une PME qui réalise 20 M€ de chiffre d’affaires avec un EBITDA de 3 M€. Sur le papier, elle peut présenter un profil attractif. Mais si 40 % du chiffre d’affaires repose sur trois clients historiques, que le dirigeant intervient personnellement sur toutes les négociations importantes et que personne ne sait expliquer précisément la composition du pipeline, les discussions vont rapidement se compliquer.
Le problème n’est pas nécessairement la performance actuelle. C’est la capacité à démontrer qu’elle pourra se maintenir.
Ce que l’acquéreur cherche à vérifier
Deux entreprises peuvent afficher le même EBITDA et obtenir des valorisations sensiblement différentes.
La première dispose d’un portefeuille clients diversifié, de revenus réguliers, d’une équipe commerciale structurée et de données fiables sur son activité.
La seconde réalise les mêmes résultats, mais dépend de quelques grands comptes, d’un dirigeant très impliqué dans les ventes et d’un pipeline difficile à interpréter.
Les deux entreprises sont rentables. Pourtant, elles ne présentent pas le même niveau de risque pour un repreneur.
C’est toute la différence entre réaliser un chiffre d’affaires et disposer d’une organisation capable de le reproduire.
Dans les participations sous LBO, une grande partie du plan de création de valeur a souvent été consacrée à l’amélioration de la rentabilité, aux acquisitions complémentaires ou à la rationalisation des coûts.
La structuration commerciale a souvent été mise de côté, ou observée de loin.
L’entreprise a grandi, les équipes ont vendu, mais les méthodes, les indicateurs et les responsabilités n’ont pas toujours suivi.
Ce décalage devient particulièrement visible au moment de la cession.
Pourquoi commencer 18 mois avant la cession ?
On peut remettre un CRM en ordre en quelques semaines. On peut revoir une segmentation clients en un mois ou redéfinir les objectifs d’une équipe commerciale assez rapidement.
Un acquéreur qui analyse la rétention clients voudra généralement disposer de plusieurs périodes comparables. Pour juger de la fiabilité d’un pipeline, il cherchera à rapprocher les prévisions commerciales des signatures réellement obtenues.
Il voudra également comprendre comment l’organisation fonctionne lorsque le dirigeant ou le directeur commercial n’intervient pas.
Or, dans certaines PME B2B, un cycle de vente dure quatre, six, parfois neuf mois. Il faut donc du temps pour mesurer l’effet d’une nouvelle organisation sur les ventes.
C’est ce qui rend le calendrier important.
À 18 mois d’une cession, il reste possible d’identifier les faiblesses, de prendre des décisions, de modifier les pratiques et d’en mesurer les conséquences.
À six mois, les possibilités sont beaucoup plus limitées. On peut améliorer la présentation des données et préparer les réponses aux questions de l’acquéreur. En revanche, il devient difficile de démontrer qu’une nouvelle organisation commerciale a fait ses preuves.
Un CRM “nettoyé” trois semaines avant l’ouverture de la data room ne remplace pas deux années d’historique commercial.
L’objectif des 18 mois n’est donc pas tant de mieux préparer la documentation. C’est de laisser à l’entreprise le temps d’améliorer réellement sa performance et d’en apporter la preuve.
Les six sujets commerciaux qui peuvent peser sur la valorisation
La due diligence commerciale ne se limite pas à vérifier que le chiffre d’affaires annoncé est exact. Elle vise aussi à comprendre sa composition, sa solidité et ses perspectives.
Six sujets méritent une attention particulière.
- La concentration du chiffre d’affaires.
Quelle part du chiffre d’affaires repose sur les trois ou cinq premiers clients ?
Comment cette concentration a-t-elle évolué au cours des dernières années ?
Une entreprise peut afficher une croissance soutenue tout en devenant progressivement plus dépendante de quelques comptes. Cette situation n’est pas forcément problématique, mais elle nécessite d’être comprise et expliquée.
L’acquéreur va notamment examiner l’ancienneté des relations, les contrats, les perspectives de renouvellement et la capacité de l’entreprise à diversifier son portefeuille.
- La récurrence des revenus.
Tous les chiffres d’affaires ne se valent pas.
Un client qui renouvelle son contrat chaque année n’offre pas la même visibilité qu’un client qui passe une commande ponctuelle.
Il faut donc distinguer les revenus contractuellement récurrents (et quasi garantis), les achats réguliers et les ventes exceptionnelles.
Pour les entreprises concernées, les taux de rétention, le churn et le développement du chiffre d’affaires sur les clients existants sont des indicateurs essentiels.
L’enjeu est de mesurer ce qui revient réellement d’une année sur l’autre, plutôt que de considérer l’ensemble du portefeuille comme acquis.
- La fiabilité du pipeline commercial.
Un pipeline de 15 M€ ne signifie pas grand-chose si personne ne sait expliquer comment il est construit et comment calculer les atterrissages des prochains trimestres.
Combien d’opportunités sont réellement qualifiées ? Quelle est leur “ancienneté” moyenne ? Combien se transforment en commandes ? Quelle est la précision des prévisions commerciales ?
L’acquéreur va chercher à rapprocher les prévisions historiques des résultats obtenus.
Un pipeline fiable est un outil de pilotage. Il doit permettre au management de prendre des décisions, pas uniquement de présenter un potentiel de croissance.
- La dépendance aux personnes clés.
C’est un sujet particulièrement sensible dans les PME.
Il n’est pas rare que le fondateur ou le dirigeant conserve une relation privilégiée avec les principaux clients. Parfois, certaines négociations ne peuvent tout simplement pas aboutir sans son intervention.
Cette proximité peut avoir été un avantage pendant les premières années de développement. Elle devient un risque lorsqu’il s’agit de céder l’entreprise.
L’acquéreur doit pouvoir constater que les relations clients sont suffisamment partagées et que les équipes savent gérer les comptes stratégiques de manière autonome.
À défaut, cette dépendance peut peser sur les modalités de la transaction, notamment à travers un accompagnement prolongé du dirigeant ou un complément de prix conditionnel.
- Le coût d’acquisition des nouveaux clients.
La croissance est une bonne nouvelle, à condition qu’elle soit rentable.
Combien coûte réellement l’acquisition d’un client ? Quelle marge génère-t-il ? Combien de mois faut-il pour récupérer cet investissement ?
Le CAC payback permet notamment d’évaluer le temps nécessaire pour amortir les dépenses d’acquisition grâce à la marge générée.
Un coût d’acquisition qui augmente plus vite que la valeur des nouveaux clients doit être analysé.
L’acquéreur ne cherche pas uniquement à savoir si l’entreprise peut continuer à croître mais dans quelles conditions économiques elle peut le faire.
- La qualité des données commerciales.
C’est souvent le sujet le plus sous-estimé.
Dans beaucoup de PME, les informations existent mais sont dispersées entre le CRM, l’ERP, les fichiers Excel et les connaissances individuelles des commerciaux.
Le management dispose alors d’une vision partielle de l’activité.
Au moment de la cession, cette situation complique la due diligence. Il devient difficile de reconstituer les taux de conversion historiques, de mesurer la rentabilité par segment ou d’expliquer l’évolution du portefeuille clients.
Une donnée imparfaite mais suivie régulièrement est généralement plus utile qu’une base entièrement remise en ordre juste avant la transaction.
Aucun de ces six sujets ne provoque automatiquement une décote. En revanche, lorsqu’ils révèlent des risques importants ou impossibles à quantifier, ils peuvent affecter la valorisation, les garanties demandées ou la structure du prix. Et c’est aujourd’hui très simple de bien organiser cette donnée avec quelques agents IA.
Comment organiser les 18 mois qui précèdent la cession ?
Il n’est pas nécessaire de lancer une transformation commerciale de grande ampleur. L’enjeu est plutôt de concentrer les efforts sur les sujets qui auront un impact réel sur la performance et sur la perception du risque par l’acquéreur.
De M-18 à M-15 : identifier les faiblesses et arbitrer.
La première étape consiste à réaliser un diagnostic de l’organisation commerciale.
Il faut examiner les résultats, mais également les pratiques : segmentation, acquisition, gestion du portefeuille, management, rémunération, outils et qualité des données.
Ce diagnostic doit déboucher sur quelques décisions concrètes.
Faut-il rééquilibrer le portefeuille clients ? Revoir les territoires commerciaux ? Renforcer le management ? Mettre en place un suivi régulier du pipeline ? Modifier certains objectifs ?
L’erreur serait de lancer une dizaine de projets simultanément.
Mieux vaut identifier trois ou quatre priorités, désigner les responsables et définir les indicateurs de suivi.
De M-15 à M-6 : exécuter et mesurer les résultats.
C’est la période la plus importante.
Les nouvelles pratiques doivent être installées dans le fonctionnement quotidien de l’entreprise : revues de pipeline, suivi des taux de conversion, pilotage des comptes clés, indicateurs individuels et prévisions commerciales.
Les changements d’organisation doivent également commencer à produire des effets mesurables.
Si l’entreprise cherche à réduire sa dépendance au dirigeant, il faut progressivement transférer les relations commerciales aux équipes.
Si elle veut améliorer sa conquête de nouveaux clients, elle doit pouvoir suivre l’évolution du coût d’acquisition, des délais de signature et de la rentabilité des affaires.
Il ne suffit pas d’avoir mis en place de nouveaux outils ou de nouvelles routines. Il faut pouvoir montrer ce qu’ils ont changé.
De M-6 à M-0 : préparer la transmission.
À ce stade, les principaux changements devraient déjà être opérationnels.
Le travail consiste désormais à fiabiliser les historiques, documenter les processus et préparer les éléments qui seront présentés à l’acquéreur.
Les données commerciales doivent être cohérentes avec les chiffres financiers. Les définitions des indicateurs doivent être claires, et les responsables commerciaux doivent être capables d’expliquer leurs résultats et leurs prévisions.
Un bon test consiste à demander au management commercial de déterminer l’atterrissage de ses 9 prochains mois à un interlocuteur extérieur, sans intervention du dirigeant et sans accès à son CRM. Si la donnée est facile d’accès, les commerciaux auront les indicateurs en tête.
Si l’équipe sait expliquer son portefeuille, ses opportunités, ses risques et ses perspectives, une partie du travail est faite.
La data room commerciale ne devrait pas nécessiter de reconstruire l’histoire de l’entreprise. Elle doit s’appuyer sur des informations utilisées depuis plusieurs mois pour piloter l’activité.
Trois erreurs fréquentes dans les derniers mois
Chercher à maximiser le chiffre d’affaires à tout prix.
À l’approche d’une cession, la tentation peut être forte d’accélérer les commandes avec des remises exceptionnelles, des conditions de paiement plus favorables ou des opérations commerciales ponctuelles.
Cela peut améliorer temporairement le chiffre d’affaires, mais dégrader les marges ou avancer artificiellement des ventes qui auraient eu lieu plus tard.
Ces pratiques sont généralement analysées pendant la due diligence.
Mieux vaut présenter une trajectoire de croissance cohérente qu’un dernier trimestre spectaculaire mais difficile à expliquer.
Remplacer trop tard le directeur commercial.
Un changement de direction commerciale peut être nécessaire. Mais attention au calendrier.
Un nouveau directeur commercial doit comprendre le marché, évaluer les équipes, reprendre les dossiers importants et installer ses méthodes avant de produire des résultats.
Le recruter neuf mois avant une cession peut créer davantage d’incertitude qu’il n’en résout.
Lorsque le changement est indispensable, mieux vaut idéalement l’anticiper suffisamment pour disposer d’un historique de performance sous la nouvelle organisation.
Sinon, il peut être préférable de stabiliser temporairement l’existant, selon la situation de l’entreprise.
Reconstituer les données commerciales au dernier moment.
C’est une situation classique : les premiers échanges avec les acquéreurs approchent et l’entreprise découvre qu’elle ne dispose pas d’un historique fiable de ses opportunités.
On demande alors aux commerciaux de mettre à jour plusieurs années de CRM en quelques semaines.
Le résultat peut être présentable, mais il reste difficile à auditer.
La qualité des données commerciales se construit dans la durée. Elle dépend davantage de la régularité des pratiques que d’une grande opération de nettoyage.
Qui doit piloter cette préparation commerciale ?
Le dirigeant reste naturellement responsable de la performance de son entreprise.
Mais dans les derniers mois d’un LBO, son agenda est déjà chargé : exploitation, management, relations avec le fonds, préparation de la cession, échanges avec les conseils et parfois gestion d’opérations de croissance externe.
Ajouter à cela un chantier de structuration commerciale peut rapidement devenir difficile.
Le fonds peut alors faire intervenir un operating partner commercial.
Son rôle n’est pas de produire un rapport supplémentaire. Il intervient pour identifier les faiblesses de l’organisation, définir les priorités avec le management et mettre en œuvre les changements nécessaires avec les équipes.
Il peut, par exemple, reprendre les routines de management, fiabiliser le pipeline, structurer la gestion des grands comptes ou améliorer le pilotage des coûts d’acquisition.
Son intervention doit avoir un début, une fin et des objectifs mesurables.
L’enjeu est de laisser derrière lui une organisation qui fonctionne sans son intervention.
C’est précisément ce qu’un acquéreur veut retrouver : une entreprise dont la performance commerciale repose sur une méthode, plutôt que sur quelques individus.
Préparer une sortie, c’est aussi préparer l’entreprise à son prochain propriétaire
Une cession réussie ne dépend évidemment pas uniquement de l’organisation commerciale. Le marché, la rentabilité, les perspectives sectorielles, la dette et les conditions de financement jouent également un rôle déterminant.
Mais la qualité de la fonction commerciale peut faire une différence importante lorsqu’il s’agit de justifier la trajectoire future de l’entreprise.
Il ne faut pas attendre l’ouverture de la data room pour s’en préoccuper.
Six mois avant la cession, on peut encore préparer les réponses. Dix-huit mois avant, on peut agir sur les résultats.
Pour un fonds qui envisage une sortie à cet horizon, un diagnostic commercial permet d’identifier les principaux risques et de décider des actions à engager avant le lancement du processus.
Échanger sur la préparation commerciale d’une participation : 06 68 26 54 92
Pour approfondir
- Due diligence commerciale : les 9 questions qu’un fonds doit poser avant de signer
- Les 7 signaux d’un problème commercial dans une participation
- LBO cassé : pourquoi le problème est souvent commercial
- Operating partner commercial dans un LBO en difficulté
- Notre offre : operating partner commercial pour les fonds
Questions fréquentes
Pourquoi commencer 18 mois avant la sortie d’un LBO et pas 6 ?
Parce qu’un acquéreur achète des preuves, et qu’une preuve commerciale prend deux cycles de vente à se fabriquer. Un taux de renouvellement se lit sur douze mois pleins. Un pipeline crédible doit s’être rempli, vidé et rerempli une fois sous vos yeux. À six mois, il reste le temps de documenter, et le changement attendra le prochain propriétaire.
Que regarde un acquéreur dans la machine commerciale d’une participation ?
La concentration du chiffre d’affaires, la part récurrente, la fiabilité du pipeline, la dépendance au dirigeant ou au directeur commercial, le coût d’acquisition rapporté à la marge, et la qualité des données du CRM. Chaque point se vérifie dans la data room en quelques heures. Chaque point faible se traduit en décote ou en earn-out.
Qui pilote la préparation commerciale d’une sortie de LBO ?
Le dirigeant tient l’exploitation et le processus de cession en même temps, il a rarement la bande passante pour un troisième chantier. Un operating partner commercial mandaté par le fonds, sur une durée fixée à l’avance, prend ce chantier : diagnostic, plan, exécution avec l’équipe en place, puis transfert avant le closing.
Envie d'en parler pour votre entreprise ?
Un appel de découverte gratuit de 30 minutes pour comprendre votre situation.
Prendre rendez-vous